Pagamentos no Frank Casino: fiat, cripto e levantamentos
 Available in US
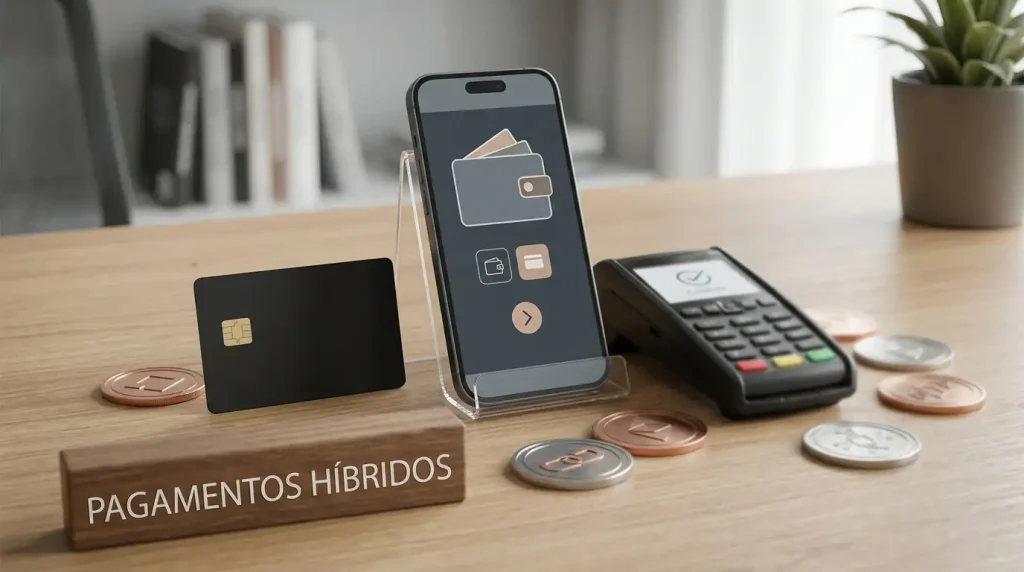
O Frank combina métodos fiat e criptomoedas, o que cria dois percursos de pagamento com características bem diferentes. Cartões, carteiras digitais e transferência bancária privilegiam familiaridade; Bitcoin e outras moedas digitais acrescentam velocidade potencial de rede, volatilidade e irreversibilidade. Nos levantamentos, uma referência de processamento de 1–3 dias convive com limites mensais que aparecem entre 80 000 € e 100 000 € em perfis atuais. A leitura prática passa por separar método, tempo, verificação e risco de rede em vez de olhar apenas para a lista de opções.
Índice
- Os métodos fiat cobrem cartões, carteiras e transferência bancária
- Um levantamento junta processamento, KYC e o método escolhido
- Bitcoin é o núcleo cripto, acompanhado por várias outras moedas
- Velocidade e limite mensal devem ser lidos como duas restrições independentes
- Na cripto, o erro operacional pode ser mais caro do que a taxa
- Perguntas frequentes sobre pagamentos no Frank
- O custo real está no percurso completo entre depósito e levantamento
Os métodos fiat cobrem cartões, carteiras e transferência bancária
O conjunto de métodos associado ao Frank inclui Visa, Mastercard, Skrill, Neteller, PaysafeCard, Payz/ecoPayz, MuchBetter e transferência bancária ou online. Esta variedade permite organizar os pagamentos em três grupos principais: cartões, carteiras digitais e banca. A utilidade de cada grupo depende menos do nome do método e mais do caminho que o dinheiro percorre até ao saldo e de como o mesmo método pode ser usado quando chega a altura de levantar.
| Grupo | Métodos associados ao Frank | Ponto prático |
|---|---|---|
| Cartões | Visa, Mastercard | São familiares para depósitos; um levantamento pode seguir regras próprias do método e da conta. |
| Carteiras e pré-pagos | Skrill, Neteller, PaysafeCard, Payz/ecoPayz, MuchBetter | Podem separar o casino da conta bancária principal, mas continuam sujeitos a controlos de titularidade. |
| Banca | Transferência bancária / online | O percurso é mais tradicional e pode envolver tempos bancários fora do processamento interno do casino. |
Para um depósito, a questão mais simples é saber de onde vem o saldo. Para um levantamento, a questão fica mais exigente: o método precisa de ser elegível para receber, a conta pode ter de passar por verificação e o titular do pagamento deve corresponder à pessoa que utiliza a conta. A política de KYC descrita para o Frank inclui pedidos de identificação, prova de morada e prova do método de pagamento.
Esta ligação entre pagamento e identidade é importante porque um cartão ou carteira de outra pessoa pode criar uma divergência fácil de evitar. Usar dados consistentes desde o primeiro depósito reduz a probabilidade de ter de explicar titularidades diferentes no momento do levantamento. O guia de conta e KYC do Frank aprofunda os documentos que podem entrar nessa revisão.
- Use um método em seu próprio nome sempre que a opção o permitir.
- Guarde comprovativos de depósitos e levantamentos até o saldo estar conciliado.
- Confirme o método escolhido antes de validar a operação, sobretudo em dispositivos móveis.
- Não trate um depósito aprovado como prova de que o levantamento seguirá exatamente o mesmo percurso.
Um levantamento junta processamento, KYC e o método escolhido
O processamento de levantamento no Frank é indicado em 1–3 dias. Esse intervalo é uma estimativa, não uma promessa de que todos os pedidos serão concluídos dentro da mesma janela. Uma conta que já tem a informação necessária pode seguir um percurso mais simples; um pedido que aciona verificação de identidade ou do método de pagamento pode exigir passos adicionais antes de ser libertado.
Também existe uma diferença entre “processamento do casino” e “dinheiro utilizável pelo cliente”. Mesmo depois de um pedido ser aprovado internamente, um banco, uma carteira ou uma rede blockchain pode acrescentar o seu próprio tempo. Por isso, é mais útil separar a cronologia em etapas: pedido, eventual revisão, aprovação, envio e crédito final.
- Pedido: o utilizador escolhe valor e método de saída disponível.
- Revisão: a conta pode ser verificada, sobretudo se houver documentos ou titularidade por confirmar.
- Processamento: a referência de 1–3 dias descreve esta parte de forma aproximada.
- Envio: o operador envia o pagamento para o canal escolhido.
- Crédito: banco, carteira ou blockchain conclui a entrega segundo as características do método.
O valor do levantamento também merece contexto. O intervalo mensal indicado situa-se entre 80 000 € e 100 000 €. Para a maioria dos saldos, este teto fica muito acima do valor movimentado; para montantes elevados, o limite efetivamente aplicável à conta deve ser confirmado no momento em que o pedido é planeado.
Uma regra simples ajuda a evitar confusão: não conte com um prazo ou limite até saber qual regra se aplica à conta e ao método concreto. Isto não exige assumir que haverá atraso. Significa apenas separar um valor indicativo de uma garantia pessoal. O mesmo princípio vale para qualquer produto financeiro que passe por controlos de titularidade.
Bitcoin é o núcleo cripto, acompanhado por várias outras moedas
Bitcoin é a criptomoeda central no perfil de pagamentos do Frank. Também aparecem ETH, USDT, BCH, LTC, DOGE, DASH, USDC, XRP e ADA. Sem uma rede específica indicada para cada moeda, o ponto mais útil é compreender o mecanismo geral: uma transação em blockchain precisa de moeda, endereço e rede compatíveis, e pode tornar-se irreversível depois de enviada.
Cripto adiciona uma segunda dimensão ao valor do pagamento. Num depósito fiat de 100 €, a unidade de conta permanece em euros até à conversão decidida pelo serviço. Num depósito em BTC ou ETH, o valor em euros pode mudar enquanto o ativo é mantido. Se o preço cair 10% entre dois momentos comparáveis, 100 € de exposição económica passa a equivaler a cerca de 90 € antes de considerar custos de rede. Se subir, o efeito é inverso. Este é um exemplo matemático, não uma previsão de mercado.
Stablecoins como USDT e USDC procuram acompanhar uma moeda de referência e reduzem parte da oscilação de preço típica de ativos como BTC, ETH ou DOGE. Ainda assim, não eliminam os riscos de rede, de contraparte ou de irreversibilidade. Uma transferência para um endereço incorreto não pode ser tratada como uma operação de cartão em que o utilizador presume existir sempre um mecanismo de chargeback.
Antes de enviar cripto, uma rotina conservadora inclui confirmar o ticker, a rede, o endereço e o montante. Também é sensato fazer uma transferência pequena quando o contexto o permite, sobretudo se o endereço estiver a ser usado pela primeira vez. Esta é uma prática geral de segurança em blockchain e não uma indicação de que o Frank exija esse procedimento.
- BTC: ativo volátil; taxas e tempo dependem da procura na rede e da configuração da transação.
- ETH: também volátil; custos de rede podem variar significativamente ao longo do tempo.
- USDT e USDC: stablecoins; o risco de preço é diferente, mas o risco operacional da rede continua presente.
- BCH, LTC, DOGE, DASH, XRP e ADA: cada rede usa mecanismos e formatos próprios, por isso o endereço correto é essencial.
Velocidade e limite mensal devem ser lidos como duas restrições independentes
Um levantamento pode estar abaixo do limite mensal e ainda assim demorar por causa de revisão da conta. Da mesma forma, um pedido pode ser processado rapidamente mas aproximar-se do teto aplicável ao mês. Misturar estas duas questões cria expectativas erradas: velocidade descreve quando o dinheiro pode avançar; limite descreve quanto pode ser movimentado numa determinada janela.
Com a referência de 1–3 dias, um cenário de 500 € e um cenário de 50 000 € não devem ser assumidos como equivalentes. O valor maior pode receber controlos adicionais simplesmente porque o impacto financeiro é maior, mesmo que o produto use o mesmo método de pagamento. Por isso, não é prudente assumir um número concreto de horas ou dias para uma revisão adicional.
O intervalo mensal de 80 000 € a 100 000 € também é amplo o suficiente para merecer atenção em casos de saldo elevado. Uma pessoa que nunca se aproxima desses montantes pode tratá-lo como contexto. Quem trabalha com um saldo próximo do intervalo deve confirmar o limite efetivamente apresentado na sua conta e distribuir expectativas por períodos mensais em vez de assumir que a totalidade do saldo pode sair numa única operação.
Esta leitura não transforma um limite elevado numa vantagem ou desvantagem automática. Limites altos podem ser irrelevantes para a maioria das pessoas. O que importa é saber se o teto, o prazo e a verificação combinam com o tamanho do saldo e com o método escolhido.
Na cripto, o erro operacional pode ser mais caro do que a taxa
O custo de rede costuma chamar atenção porque é visível, mas o risco maior pode estar num endereço ou numa rede incompatível. Uma taxa de poucos euros é limitada; uma transferência irreversível para o destino errado pode afetar o montante inteiro. Por isso, a primeira verificação deve ser de compatibilidade, e apenas depois vem a comparação de custo.
Como o Frank é híbrido, o utilizador pode evitar parte deste risco escolhendo fiat quando não quer lidar com blockchain. O inverso também é verdadeiro: cripto pode ser preferido por quem entende bem a rede e aceita a volatilidade. O produto não torna um canal de pagamento universalmente superior ao outro. O melhor enquadramento é operacional: cada método cria um conjunto diferente de pontos de falha.
Há ainda uma ligação com o comportamento de jogo. A facilidade de mover fundos entre carteiras e uma conta de casino pode reduzir a fricção psicológica de depositar novamente após uma perda. Um orçamento definido em euros, mesmo quando o pagamento é feito em cripto, ajuda a manter a noção de quanto dinheiro real está em risco. Se o valor do ativo subir ou descer durante a sessão, essa oscilação deve ser separada do resultado do jogo.
Para gerir uma sessão de casino, a página de jogos e casino ao vivo do Frank explica como categorias e ritmos diferentes podem mudar a duração e o padrão de apostas. Pagamentos e jogos estão ligados pelo saldo, mas o controlo financeiro funciona melhor quando a decisão de depositar é tomada fora do ritmo da sessão.
Perguntas frequentes sobre pagamentos no Frank
Que métodos fiat aparecem associados ao Frank?
Visa, Mastercard, Skrill, Neteller, PaysafeCard, Payz/ecoPayz, MuchBetter e transferência bancária ou online aparecem entre os principais métodos fiat associados ao perfil global do Frank.
Que criptomoedas aparecem no perfil de pagamentos?
Bitcoin é a opção central e também aparecem ETH, USDT, BCH, LTC, DOGE, DASH, USDC, XRP e ADA. A disponibilidade concreta pode variar conforme o contexto da conta.
Quanto tempo pode demorar um levantamento?
O processamento indicado é de 1–3 dias. KYC, método escolhido e o tempo do canal de pagamento podem aumentar o tempo total até o dinheiro ficar disponível.
Qual é o limite mensal de levantamento?
O intervalo mensal indicado situa-se entre 80 000 € e 100 000 €. Antes de planear um levantamento elevado, confirme o limite efetivamente apresentado à conta.
O custo real está no percurso completo entre depósito e levantamento
O Frank oferece um conjunto amplo de métodos fiat e cripto, mas a escolha útil não termina no depósito. Em fiat, titularidade, KYC e tempo do meio de pagamento podem determinar quando o dinheiro chega. Em cripto, somam-se volatilidade, taxa de rede e irreversibilidade. A referência de 1–3 dias e o intervalo mensal de 80 000 € a 100 000 € dão contexto para levantamentos, sem funcionarem como garantia individual. A forma mais prática de gerir o fluxo é definir o método antes da sessão, manter os dados de pagamento coerentes com a conta, guardar comprovativos e medir o valor em euros mesmo quando o saldo passa por ativos digitais.